Смета сошлась, а денег нет: как считать рентабельность объекта
21 августа 2026 г. · 4 мин чтения
- Несколько объектов параллельно — и деньги одного незаметно тратятся на нужды другого
- Рентабельность «на глаз» по компании в целом скрывает, какой конкретно объект убыточный
- Реальную рентабельность одного объекта можно посчитать за 5 минут по двум цифрам
- Учёт по объектам, а не общий котёл, показывает, где деньги реально теряются
- Расходы по объекту фиксируются «потом, по памяти» — часть чеков и переводов просто не попадает в учёт
- Аванс от заказчика тратится на текущие нужды бригады, а не привязывается к конкретному объекту
- Своё время на замере и монтаже не оценивается в деньгах — считается «бесплатным», хотя это часы, которые можно было потратить на другой заказ
- Доплаты и допработы не фиксируются отдельной строкой — растворяются в общей сумме перевода
- Рентабельность считается по компании в целом за месяц, а не по каждому объекту — поэтому не видно, какой именно объект тянет вниз
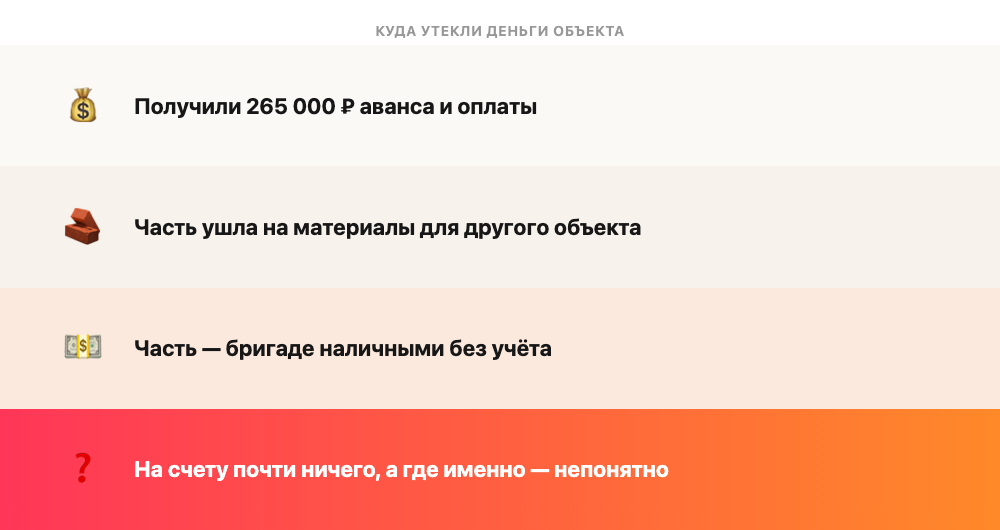 Быстрая проверка: посчитайте один закрытый объект
Возьмите последний завершённый объект и сведите по нему только две цифры: сколько заказчик заплатил всего и сколько реально ушло на материалы, бригаду и доставку. Например: сумма объекта 265 000 ₽, расходы 106 000 ₽ — доход 159 000 ₽, рентабельность 60%. Если вы не можете быстро назвать эти три числа по своему последнему объекту — рентабельность считается «на глаз», и часть прибыли, скорее всего, уже потеряна на объектах, которые казались прибыльными.
Что реально помогает
Вести доходы и расходы по каждому объекту отдельно, а не одной кучей на компанию за месяц — тогда видно не только общий итог, но и то, какой конкретно объект просел и почему. Не нужна для этого отдельная бухгалтерская программа — достаточно фиксировать каждую операцию с привязкой к объекту в моменте, а не по памяти в конце месяца.
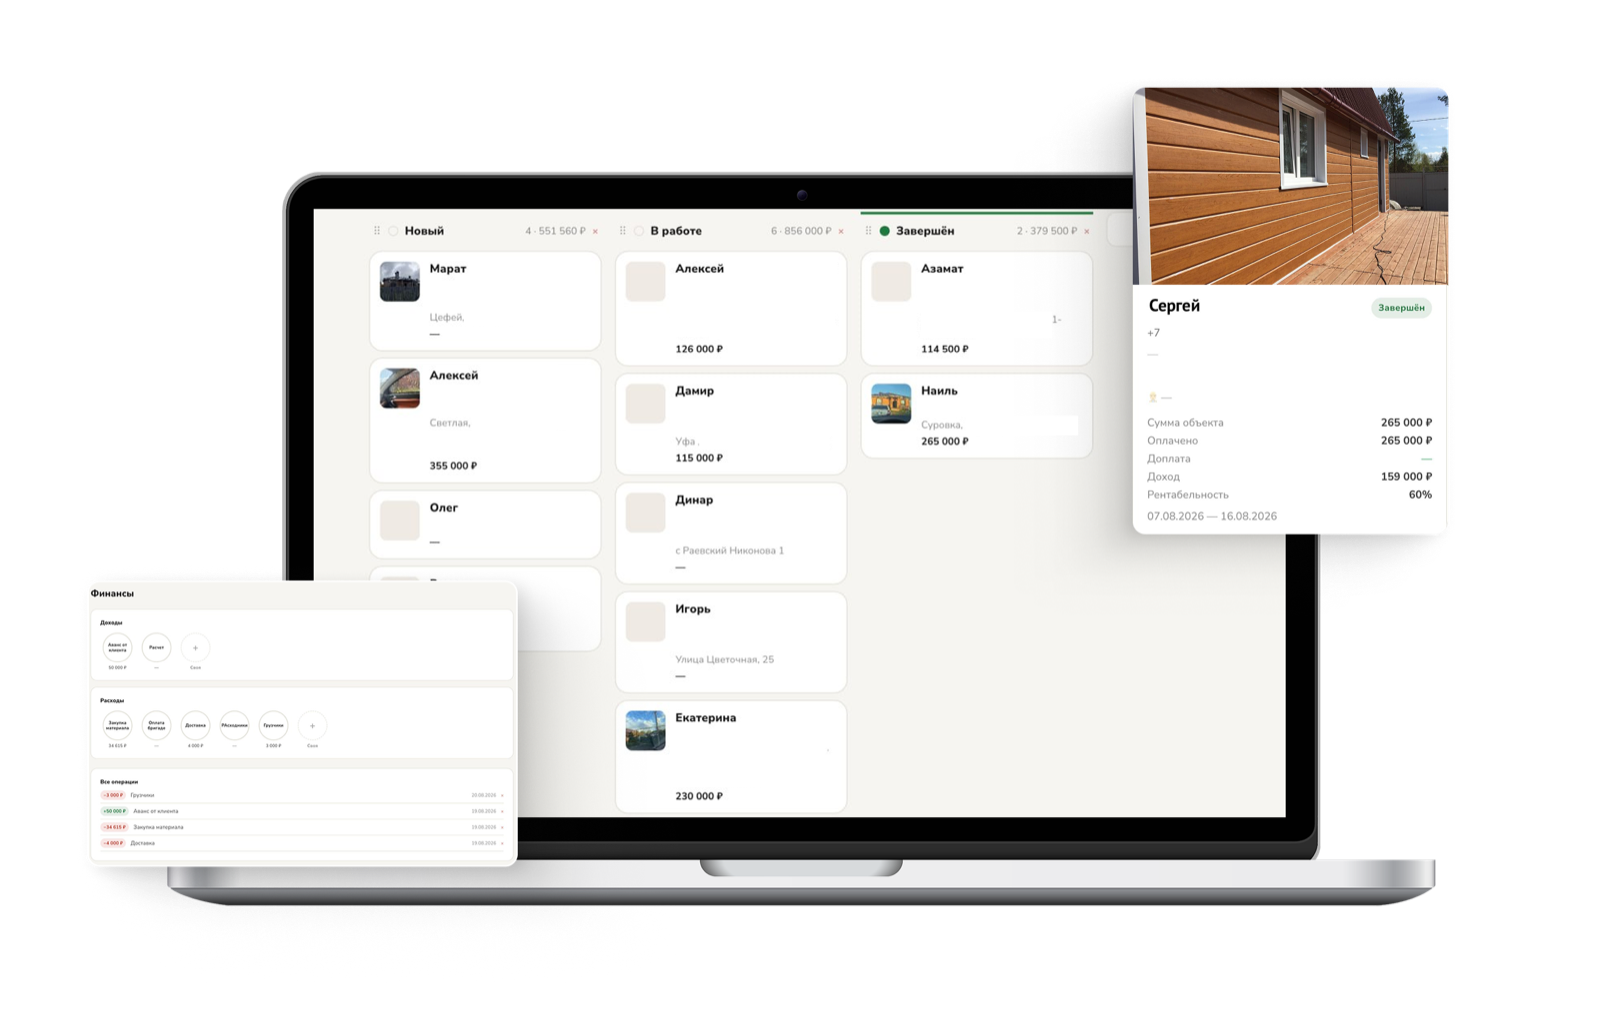 В DF Platform у каждого объекта уже есть своя карточка с доходами, расходами и рентабельностью — сумма считается сама, без экселя. Первые 7 дней бесплатно, карта не нужна — посчитайте рентабельность своего текущего объекта здесь и сравните со своим обычным способом.
Частые вопросы
Как часто нужно пересчитывать рентабельность по объектам?
Идеально — по каждому завершённому объекту сразу, пока цифры свежие в памяти. Раз в месяц восстановить точные расходы уже сложнее.
Что делать, если аванс уже потрачен на другой объект?
Зафиксировать это как внутренний долг между объектами хотя бы на бумаге — иначе к моменту закрытия обоих объектов концы не сойдутся ни по одному.
Учитывать ли своё личное время как расход?
Да, хотя бы примерно по рыночной ставке за час — иначе рентабельность объекта искусственно завышается на стоимость вашей же неоплаченной работы.
Что считать расходами по объекту, а что — общими расходами компании?
Материалы, бригада и доставка конкретного объекта — расходы объекта. Аренда офиса, реклама, зарплата бухгалтера — общие расходы компании, их считают отдельно.
Как быть с объектами, которые идут «в подарок» за рекомендацию?
Тоже считать отдельно, с пометкой источника — иначе они искажают среднюю рентабельность и создают иллюзию, что всё нормально.
Нужна ли для этого бухгалтерская программа?
Нет, дело не в сложном софте, а в привычке фиксировать доход и расход с привязкой к объекту, а не просто «деньги пришли — деньги ушли».
Что если рентабельность объекта оказалась отрицательной?
Разобрать конкретно, на чём потеряли — материалы, недооценённые работы, доплаты — и не повторять эту же ошибку в смете на похожий объект в будущем.
Егор Максимов
Основатель DF Platform — строит и автоматизирует процессы для ремонтных и строительных компаний
Попробуйте DF Platform бесплатно
7 дней бесплатно, без карты — регистрация через мессенджер.
Похожие статьи
5 цифр, которые должен знать владелец строительного бизнеса
Доставки съедали у нас 200 тысяч в месяц, а я узнал об этом в конце сезона. Пять цифр, которые я бы смотрел с первого дня.
Кассовый разрыв в ремонтной компании: как выстроить график платежей
Объекты прибыльные, а денег на зарплату нет. Разбираем, почему возникает кассовый разрыв при нормальной марже и какая схема авансов и этапных оплат его закрывает.
Клиент недоволен качеством, а фотографий объекта нет
Без фото объекта на разных этапах доказать, что и как было выполнено, почти нечем. Разбираем, как фотоотчёт закрывает спор за одну минуту.