Кассовый разрыв в ремонтной компании: как выстроить график платежей
31 августа 2026 г. · 5 мин чтения
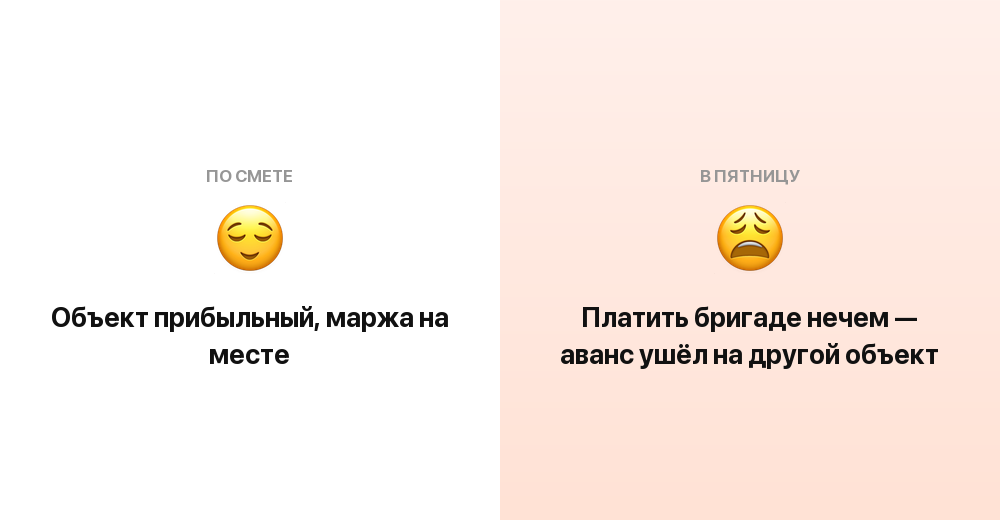
- Кассовый разрыв — это не про убытки: он бывает и при отличной марже, когда деньги приходят позже, чем уходят
- Главная причина — аванс с одного объекта, потраченный на другой; дальше это работает как снежный ком
- Платёжный календарь на четыре недели вперёд показывает разрыв заранее, а не в день зарплаты
- Схема «аванс — оплата по этапу с актом — остаток при приёмке» держит объект в плюсе по деньгам, а не только по смете
- Аванс с нового объекта уходит на материалы или долги предыдущего — объект остаётся без своих денег на середине работ
- Оплата этапов не привязана к закрытию этапа: работы сделаны, акт не подписан, деньги не пришли
- Отсрочка у поставщика короче цикла объекта: платить за материал надо через 14 дней, а приёмка — через полтора месяца
- Налоги и зарплата не заложены в расчёт объекта, хотя они приходят так же неизбежно, как материалы
- Объект «висит» на приёмке из-за мелких замечаний — формально не закрыт, фактически деньги заморожены
 Быстрая проверка: платёжный календарь на четыре недели
Выпишите на четыре недели вперёд две колонки — что должно прийти и что должно уйти, с датами. Поступления берите только подтверждённые: подписанный договор с датой оплаты, а не «клиент обещал определиться». Расходы — все, включая зарплату, налоги, аренду и платежи поставщикам. Если хотя бы в одной неделе итог по нарастающей уходит в минус, разрыв уже существует — просто он ещё не наступил. Времени на манёвр при этом обычно достаточно: подвинуть закупку, ускорить подписание акта, договориться об отсрочке заранее, а не в день платежа.
Схема оплат, которая держит объект
- Аванс 30–50% под закупку материалов — размер считается от реальной стоимости материалов, а не берётся привычной цифрой
- Промежуточная оплата по завершении этапа, с коротким актом на этот этап. Этап — это то, что видно клиенту: демонтаж, черновые работы, фасад с одной стороны
- Остаток при приёмке, с фиксированным сроком оплаты в договоре (например, 3 рабочих дня с даты подписания)
- Отдельная строка на непредвиденные работы: как они согласуются и когда оплачиваются. Без неё любые допработы кредитуются вами
Егор Максимов
Основатель DF Platform — строит и автоматизирует процессы для ремонтных и строительных компаний
Попробуйте DF Platform бесплатно
7 дней бесплатно, без карты — регистрация через мессенджер.
Похожие статьи
5 цифр, которые должен знать владелец строительного бизнеса
Доставки съедали у нас 200 тысяч в месяц, а я узнал об этом в конце сезона. Пять цифр, которые я бы смотрел с первого дня.
Клиент недоволен качеством, а фотографий объекта нет
Без фото объекта на разных этапах доказать, что и как было выполнено, почти нечем. Разбираем, как фотоотчёт закрывает спор за одну минуту.
Смета сошлась, а денег нет: как считать рентабельность объекта
Смета обещала прибыль, а по факту на счету почти ничего не осталось. Разбираем, где теряется рентабельность объекта — и как считать доходы и расходы по каждому объекту отдельно, а не одной кучей за месяц.