Склад и товары
Перерасход материалов на объекте: откуда берётся и как его увидеть
31 августа 2026 г. · 5 мин чтения
Коротко
 Быстрая проверка: один закрытый объект и час времени
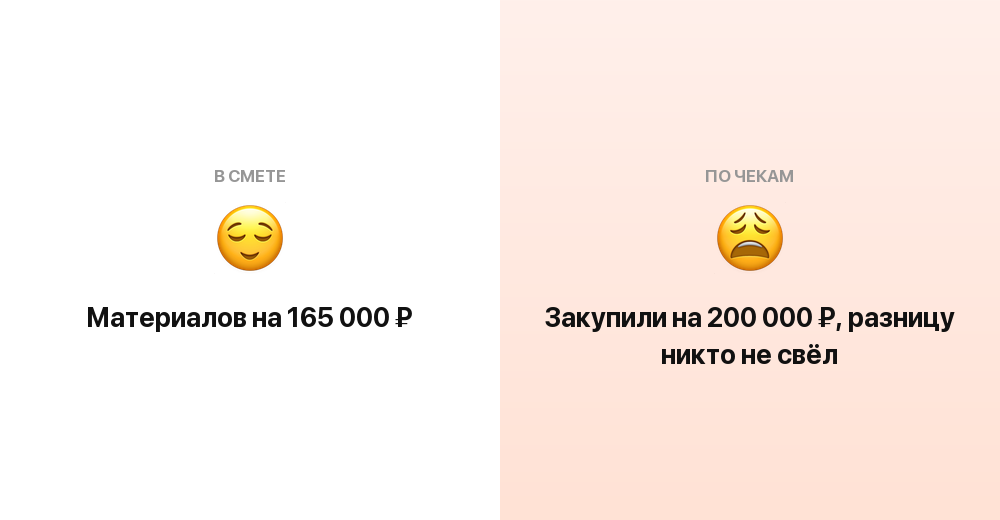
Возьмите последний завершённый объект и сведите две колонки по каждой позиции материалов: сколько было в смете и сколько реально куплено — по чекам, накладным и переводам, включая мелкие покупки наличными. Сравнивайте не итоговые суммы, а строки. Если общее отклонение больше 5% и при этом сосредоточено в двух-трёх позициях, вы нашли не перерасход вообще, а конкретную позицию без нормы расхода. Если же плюс размазан ровным слоем по всем строкам — занижена сама смета, и лечится это шаблоном, а не контролем бригады.
Что реально помогает
- Перерасход почти никогда не «утечка» — это сумма мелких докупок, которые никто не свёл вместе
- Пять типовых причин дают основную часть расхождения между сметой и фактом по материалам
- Нормальное отклонение — 3–5%; всё, что больше, объясняется конкретной причиной, а не «стройкой»
- Пока материал не привязан к объекту, перерасход виден только в конце — когда деньги уже потрачены
- Закупка «с запасом на глаз» — берут больше, чтобы не ездить второй раз. Запас честный, но нигде не учтён, и остаток не возвращается в расчёт
- Нет нормы расхода на единицу — сколько клея, грунтовки или крепежа уходит на квадратный метр, знает бригадир в голове, а не смета
- Докупки задним числом — мелкие поездки в магазин на 3–5 тысяч, которые не попадают в себестоимость объекта, потому что чек лежит в кармане
- Остатки не возвращаются на склад — материал числится израсходованным, хотя лежит в гараже и будет использован на другом объекте
- Материал списывается объектом целиком — привезли 40 мешков, списали 40, хотя ушло 33
Быстрая проверка: один закрытый объект и час времени
Возьмите последний завершённый объект и сведите две колонки по каждой позиции материалов: сколько было в смете и сколько реально куплено — по чекам, накладным и переводам, включая мелкие покупки наличными. Сравнивайте не итоговые суммы, а строки. Если общее отклонение больше 5% и при этом сосредоточено в двух-трёх позициях, вы нашли не перерасход вообще, а конкретную позицию без нормы расхода. Если же плюс размазан ровным слоем по всем строкам — занижена сама смета, и лечится это шаблоном, а не контролем бригады.
Что реально помогает
- Норма расхода на квадратный метр внутри шаблона сметы — по каждому основному материалу. Один раз посчитали по трём прошлым объектам, дальше подставляется само
- Любая покупка привязана к объекту в момент покупки, а не в конце месяца. Фото чека сразу же — самый дешёвый способ
- Остатки в конце объекта фиксируются и возвращаются на склад, а не «переезжают» неучтённо на следующий адрес
- Один ответственный за закупку по объекту. Когда покупать может любой из трёх человек, сверять потом нечего
- Сверка «смета — факт» по материалам сразу после закрытия объекта, пока все всё помнят. Через два месяца это уже археология
Егор Максимов
Основатель DF Platform — строит и автоматизирует процессы для ремонтных и строительных компаний
Попробуйте DF Platform бесплатно
7 дней бесплатно, без карты — регистрация через мессенджер.
Похожие статьи
Продаёте материалы и сами монтируете: как не запутаться между складом и заявками
Торгово-строительные компании — продают материалы и сами их устанавливают — путаются именно на стыке склада и заявок. Разбираем, как этого избежать.
Сколько стоит держать склад и CRM в разных программах
Отдельная складская программа плюс отдельная CRM — это не только двойная подписка, но и время на ручную сверку каждый месяц. Считаем реальную стоимость.